Évolution prévisionnelle des prix
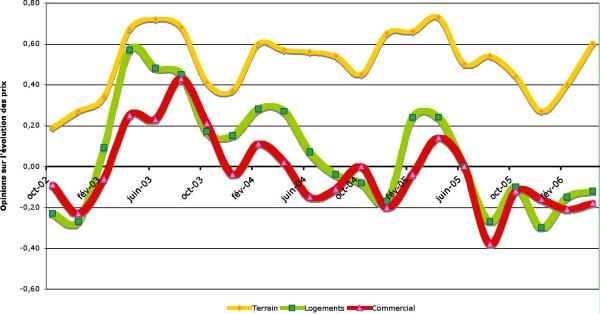
Comme en début d’années et mis à part les prix des terrains, nos correspondants demeurent plutôt pessimistes. Alors que 34% d’entre eux ont constaté une hausse des prix et 19% une baisse, pour les deux mois à venir ils sont 26% à prévoir une dégradation des prix et seulement 14% à croire à la poursuite de la hausse, les autres s’inscrivant dans la stabilité. La question est de savoir si leur perception globale du marché est fiable.
Pour le mesurer nous avons rapproché sur le graphique n°2 les variations de l’indice Insee-Notaires concernant le prix des maisons en Province - ce qui constitue à la fois l’essentiel des observations de notre panel et la majorité des transactions sur le plan national- avec d’une part les constatations faites le même mois par notre panel de notaires et les prévisions qu’ils ont formulées deux mois plus tôt.
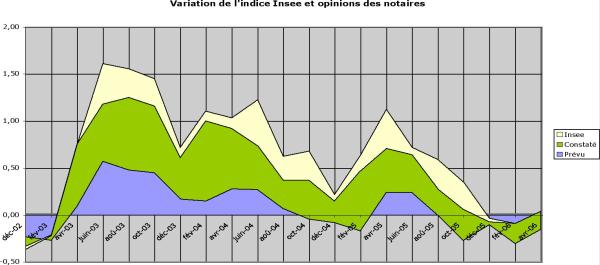
Pour comprendre le graphique n°2
Rappelons qu’il s’agit d’une vision de la tendance du marché et non des prix pratiqués. Ainsi lorsque l’augmentation des prix du logement passe de 8% à 10%, la tendance est haussière. Mais si cette augmentation ne s’avère être que de 6% contre 8% la période précédente, la tendance est à la baisse. Sur ce graphique, les courbes sont superposées, la plus basse étant celle des prévisions faites deux mois plus tôt, celle du milieu décrivant les opinions sur l’état du marché constaté à un moment donné par notre panel et la plus haute correspondant aux variations de l’indice Insee, valeur multipliée par 10 pour qu’elle soit plus visible. Ainsi en avril 2005, l’un des sommets de ce graphique, l’indice Insee était de 159,90 en augmentation de 4,1% par rapport au trimestre précédent. La valeur correspondante de 0,41 s’est ajoutée à un solde d’opinions « constaté » de 0,47 et à un solde d’opinions « prévu » de 0,24 pour culminer à 1,12.
Ce qui apparaît clairement à la lecture de ce graphique, c’est que depuis trois ans ces variables évoluent parallèlement et que la courbe « prévu » est plus en retrait que les deux autres. On peut donc en conclure que durant tout le premier semestre l’indice Insee devrait rester au niveau établi en décembre lors de sa dernière parution (171,70) voire légèrement diminuer. La tendance est donc indiscutablement bearish.
Le conseil des notaires
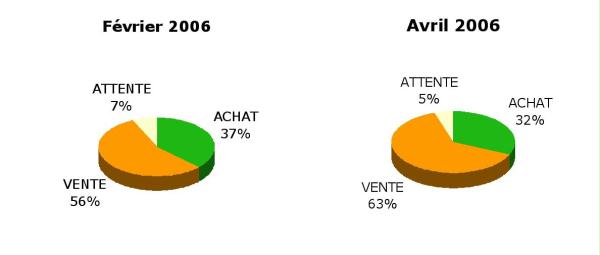
Cette tendance baissière, même si elle s’inscrit dans une perspective à court terme, entraîne logiquement une préférence beaucoup plus prononcée pour la vente d’un bien avant le rachat de tout immeuble. 63% des notaires interrogés conseillent donc prioritairement la vente. Cependant un petit tiers d’entre eux, persuadé que dans leur région les prix vont poursuivre leur ascension, conseille encore l’achat.
Évolution prévisionnelle de l?activité immobilière des études
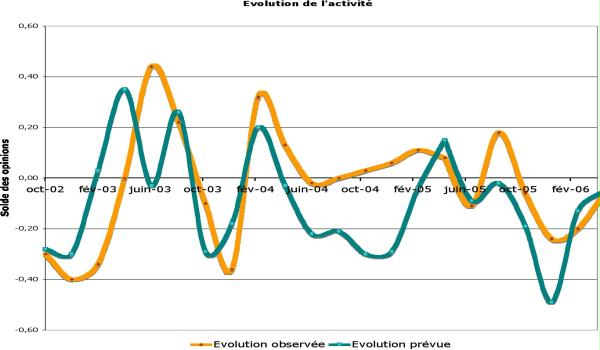
Le niveau d’activité demeure assez stable, comparable aux années précédentes. Mais les prévisions pour les deux mois à venir sont beaucoup plus réservées. Il est vrai que les carnets de commande apparaissent mieux garnis, témoins d’une difficulté croissante dans les transactions. Me J.L. Fayard au Mans va jusqu’à observer: « une baisse significative du volume des transactions. Les prix sont âprement discutés par les acheteurs ».
Parallèlement, le rapprochement entre les prévisions globales d’activité des études et celles de leur département négociation, indique pour notre panel, une évolution plutôt décroissante du chiffre d’affaires « Négo ». En d’autres termes, les promesses de ventes enregistrées actuellement permettrait un maintien du niveau d’activité sur les deux mois à venir alors que la production de nouveaux avant-contrats se révèlerait un peu plus faible et limiterait d’autant la croissance future.
1 Suivant les Comptes du Logement, le patrimoine des terrains bâtis des particuliers a doublé entre 2000 et 2003 passant de 794 à 1 663 milliard d’Euros.
2 Voir article de Louis Chauvel dans Le Monde du 3/05/06
Évolution de l?environnement économique
La nouvelle la plus importante concernant l’immobilier européen est sans conteste l’augmentation des taux à long terme qui suit avec un léger décalage celle de l’emprunt à dix ans de l’État américain. Celui-ci a franchi la barre des 5% le 13 avril, niveau qu’il n’avait pas atteint depuis bientôt quatre ans. La flambée des cours des matières premières en est la raison essentielle. Si l’on ajoute à cela que les crédits hypothécaires ont connu en un an une croissance explosive de plus de 10%, on conçoit aisément que la Banque Centrale Européenne se fasse quelques soucis pour garantir les équilibres nécessaires à la poursuite de la croissance. Il est donc évident que dans les mois qui viennent les acquéreurs de biens immobiliers vont trouver des conditions de crédit nettement moins favorables que celles qu’ils pouvaient obtenir en 2005. Pour le moment, seul le marché des actions a subi un sévère repli les Bourses européennes perdant prés de 3% durant la semaine du 8 mai.
En conclusion, il faut plutôt célébrer l’ours qui affole nos Pyrénées que le taureau qui hante nos corridas pour donner une image réaliste de ce qui nous attend dans les mois qui viennent.