Les signes qui doivent alerter
Une fuite invisible se manifeste rarement de façon spectaculaire. Les indices les plus fréquents sont une consommation d'eau anormale au compteur alors que tous les robinets sont fermés, des traces d'humidité ou de moisissures qui reviennent malgré l'aération, une peinture qui cloque, un carrelage qui se décolle ou une odeur de renfermé persistante. Chez le voisin du dessous, c'est souvent une tache au plafond qui donne l'alerte. Un test simple consiste à relever l'index du compteur le soir, à ne rien consommer pendant la nuit, puis à le relever le matin : s'il a bougé, il y a une fuite quelque part après le compteur.
Ne pas casser à l'aveugle
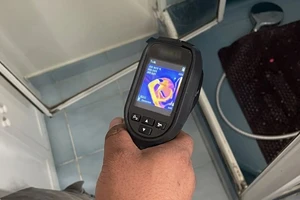
Pendant longtemps, la seule méthode consistait à démolir là où l'humidité apparaissait, quitte à ouvrir plusieurs zones avant de trouver la bonne. Or l'eau circule dans les dalles, les cloisons et les gaines : la tache est souvent à plusieurs mètres de la canalisation percée. Aujourd'hui, la recherche de fuite non destructive permet de localiser l'origine précisément avant toute intervention. La caméra thermique repère les écarts de température d'un tuyau d'eau chaude encastré, l'humidimètre cartographie les zones mouillées, l'écoute acoustique et le gaz traceur détectent une fuite sur un réseau sous pression, et la fluorescéine permet de tester une évacuation ou un joint de douche. Une fois l'origine trouvée, on n'ouvre qu'à un seul endroit, ce qui limite à la fois les dégâts et le coût des réparations.
Ce que prévoient les assurances
Dans un immeuble, les sinistres dégâts des eaux sont encadrés entre assureurs par la convention IRSI, en vigueur depuis juin 2018. Elle organise la gestion des sinistres jusqu'à 5 000 € HT par local et prévoit notamment la prise en charge de la recherche de fuite, y compris lorsqu'elle nécessite d'intervenir chez un voisin ou dans les parties communes. En pratique, le premier réflexe est de déclarer le sinistre à son assureur habitation dans les délais prévus au contrat, de remplir un constat amiable avec le voisin concerné, puis de faire réaliser une recherche de fuite dont le rapport servira de base à l'indemnisation. Un rapport clair, avec photos et localisation précise de l'origine, évite bien des allers-retours entre assureurs.
En copropriété : partie commune ou partie privative ?
La question de la responsabilité dépend de l'endroit exact de la fuite. Une colonne d'eau ou d'évacuation qui dessert plusieurs logements relève en général des parties communes, et donc du syndicat des copropriétaires. Le branchement, le robinet ou la canalisation qui ne sert qu'un appartement est le plus souvent privatif. Le règlement de copropriété fait foi. Localiser précisément l'origine de la fuite permet donc aussi de savoir qui doit financer la réparation.
Avant une vente ou un achat
Les diagnostics immobiliers obligatoires ne comprennent pas de contrôle de l'étanchéité des canalisations. Une fuite cachée peut donc passer inaperçue jusqu'à la signature. Côté vendeur, mieux vaut signaler un sinistre connu et les réparations effectuées, factures à l'appui : un défaut dissimulé peut être invoqué par l'acquéreur au titre de la garantie des vices cachés prévue par le Code civil. Côté acheteur, des traces d'humidité ou un plafond repeint récemment justifient de poser la question, voire de demander une recherche de fuite avant de s'engager. Le notaire pourra en tenir compte lors de la rédaction de l'avant-contrat.
Faire appel à un spécialiste
La recherche de fuite non destructive demande un matériel spécifique et une méthode rigoureuse. Mieux vaut confier ce diagnostic à un spécialiste capable de fournir un rapport exploitable par les assurances. En Île-de-France, des entreprises dédiées comme Recherche de Fuite IDF interviennent auprès des particuliers, des copropriétés et des syndics pour localiser l'origine des fuites sans démolition.